Il tuo ERP sa abbinare ordini di acquisto, ricevute e fatture? Una checklist pratica per la valutazione
Valuta l’abbinamento nel processo di acquisto e pagamento usando transazioni realistiche, consegne parziali ed eccezioni. Usa questa checklist per verificare controlli, autorizzazioni, evidenze di audit e report in un ambiente di test ERP.
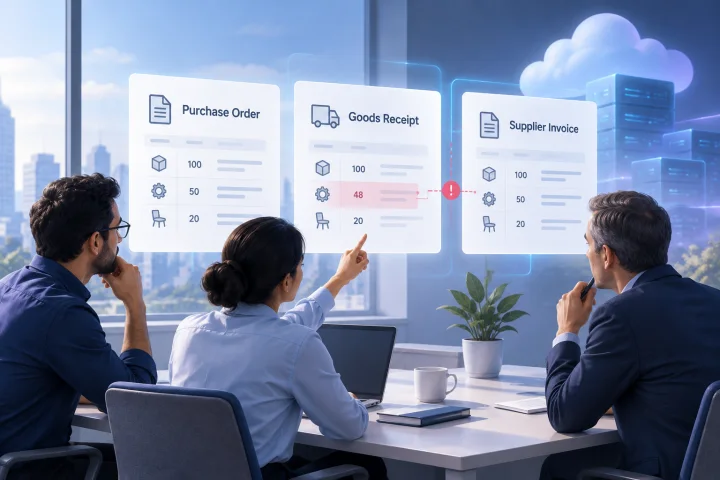
Cosa verifica l’abbinamento a tre vie e cosa non garantisce
Per abbinamento a tre vie si intende in genere il confronto tra una fattura fornitore, un ordine di acquisto e la registrazione della ricezione delle merci. In un flusso di acquisto e pagamento descritto, la contabilità fornitori abbina le fatture agli ordini di acquisto e alle registrazioni di ricevimento; le fatture che corrispondono proseguono verso l’elaborazione del pagamento [2]. Consideralo un esempio di flusso operativo, non una garanzia che tutti gli ERP adottino le stesse regole.
L’abbinamento può aiutare a individuare incongruenze tra i dati dell’ordine, della ricezione e della fattura. Da solo, però, non può stabilire che le merci siano utilizzabili, che un servizio sia stato soddisfacente, che un fornitore sia legittimo o che il trattamento fiscale sia corretto. Restano importanti i controlli di ricevimento, approvazione, verifica dei fornitori e contabilità.
Non presumere che tutti gli ERP confrontino gli stessi campi o applichino le stesse regole. Il confronto potrebbe avvenire a livello di riga, sul totale del documento o su entrambi; potrebbe usare soglie configurate oppure richiedere l’intervento di una persona per risolvere le differenze. Verifica il comportamento di cui hai bisogno invece di affidarti al nome di una funzionalità.
- Ordine di acquisto: verifica quali campi vengono usati, ad esempio articolo o servizio, quantità ordinata, prezzo unitario e totale di riga o dell’ordine.
- Ricezione: verifica come le quantità e i valori registrati supportano la fattura e se più registrazioni di ricevimento possono essere collegate a un ordine.
- Fattura: verifica quali quantità, prezzi, totali e altri addebiti pertinenti vengono confrontati.
- Esito: stabilisci se l’abbinamento si limita a segnalare uno stato, consente l’approvazione oppure può avviare l’elaborazione del pagamento di una fattura.

Mappa il processo di acquisto e pagamento, i ruoli e le soglie di approvazione prima dei test
Prima di aprire una demo, annota come procede un acquisto nella tua organizzazione. Includi chi presenta la richiesta, chi la approva, chi effettua l’ordine, chi registra la ricezione, chi gestisce le fatture e chi autorizza il pagamento. Un test è significativo solo se l’ERP viene valutato in base alle responsabilità e alla separazione dei compiti effettivamente richieste dalla tua organizzazione.
Definisci i limiti e le eccezioni pertinenti per la tua attività. Registra le soglie di approvazione, gli scostamenti di prezzo o quantità consentiti, le evidenze richieste per i servizi e le regole per modificare un ordine dopo l’approvazione. Se non hai ancora una policy, segnala la decisione come irrisolta invece di presumere che le impostazioni predefinite dell’ERP siano adeguate.
I requisiti variano in base all’organizzazione e alla giurisdizione. Chiedi alle persone responsabili di contabilità, approvvigionamenti e conformità di individuare i requisiti locali, comprese eventuali regole applicabili a fatture, imposte, conservazione dei documenti o approvazioni. Non considerare la descrizione generale del flusso di lavoro di un fornitore come consulenza legale o contabile.
- Disegna il percorso standard dalla richiesta all’ordine, alla ricezione, alla revisione della fattura, all’approvazione e al pagamento.
- Indica il ruolo responsabile di ogni azione, compreso chi può modificare un ordine di acquisto o una registrazione di ricevimento.
- Definisci soglie di approvazione rappresentative e individua chi può autorizzare un’eccezione.
- Elenca i documenti da conservare e le persone che devono potervi accedere.
- Individua le questioni specifiche della giurisdizione da sottoporre a un consulente qualificato o all’autorità competente.

Prepara casi di test rappresentativi: corrispondenza esatta, ricezione parziale, scostamento, nota di credito e fattura duplicata
Prepara un piccolo insieme di test ripetibili usando dati fittizi di fornitori e transazioni. Includi sia transazioni senza problemi sia eccezioni. Per ogni caso, annota i documenti e i valori inseriti, il risultato atteso e le evidenze da acquisire. Usa gli stessi casi per ogni ERP candidato, così il confronto sarà equo.
Includi esplicitamente le consegne parziali. Per esempio, ordina una quantità, registra la ricezione solo di una parte e testa una fattura relativa alla quantità ricevuta, oltre a una relativa all’intero ordine. Registra poi una ricezione successiva e verifica come viene gestita la quantità rimanente. La domanda chiave della valutazione è come l’ERP collega più ricevimenti e fatture e cosa consente in ciascuna fase.
Quando possibile, modifica una sola condizione alla volta. È più facile valutare una piccola differenza di prezzo controllata rispetto a un caso in cui cambiano contemporaneamente prezzo, quantità e spese di trasporto. Aggiungi poi combinazioni più complesse, simili alle transazioni effettive della tua organizzazione.
- Corrispondenza esatta: quantità e prezzo in fattura corrispondono all’ordine di acquisto e alla ricezione registrata.
- Ricezione parziale: la fattura copre solo la parte ricevuta; testa poi una fattura che supera la quantità registrata come ricevuta.
- Scostamento di prezzo: il prezzo unitario in fattura differisce da quello dell’ordine, mentre la quantità corrisponde.
- Scostamento di quantità: la quantità in fattura differisce dalla quantità ricevuta o ordinata.
- Nota di credito o rettifica: verifica come una nota di credito o una rettifica del fornitore viene collegata alla fattura e all’ordine originali.
- Duplicato: invia due volte la stessa fattura, poi testa una ripetizione con un riferimento o una formattazione diversi, se ciò riflette il tuo profilo di rischio.
- Addebiti aggiuntivi: se pertinente, testa separatamente spese di trasporto, imposte, sconti o altri addebiti e verifica come influiscono sul confronto e sull’approvazione.
Verifica come l’ERP individua le discrepanze e influisce sull’approvazione o sul pagamento
Per ogni test, osserva cosa confronta e segnala effettivamente il sistema. Annota se identifica il documento, la riga e il campo interessati; se mostra i valori previsti e quelli inseriti; e se l’utente può capire quale azione è necessaria. Uno stato generico di «eccezione» potrebbe non essere sufficiente se il personale deve cercare in più registrazioni per capire il problema.
Verifica le conseguenze di ogni esito, non soltanto l’avviso. Un’eccezione impedisce l’approvazione, blocca il pagamento o compare semplicemente in un elenco? Una persona autorizzata può procedere comunque? Il comportamento cambia tra uno scostamento ridotto e uno rilevante? Non presumere che un avviso costituisca un controllo sul pagamento o che uno stato di blocco non possa essere ignorato.
Chiedi al fornitore quali regole di abbinamento sono configurabili e quali sono fisse. Verifica se le soglie si applicano per importo, percentuale, quantità, riga o documento e se imposte o altri addebiti vengono gestiti separatamente. Annota con precisione ciò che hai verificato; evita di generalizzare sulla base di un solo esempio riuscito.
- Registra l’esito del sistema per ogni caso senza problemi e per ogni eccezione.
- Verifica se la discrepanza è visibile alla persona incaricata di risolverla.
- Segui la fattura nel flusso di lavoro abbastanza a lungo da confermare se l’approvazione o il pagamento vengono sospesi.
- Ripeti un caso di scostamento appena al di sotto e appena al di sopra di ogni soglia proposta.
- Verifica se la modifica di un ordine, di una ricezione o di una fattura dopo l’abbinamento ne cambia lo stato o crea una registrazione visibile.
Verifica autorizzazioni, deroghe ed evidenze di audit
Valuta le persone coinvolte e le relative autorizzazioni, non solo il calcolo dell’abbinamento. Accedi con ruoli rappresentativi e prova le azioni pertinenti: modificare un ordine, registrare una ricezione, risolvere una discrepanza, approvare una fattura e autorizzare un pagamento. Verifica se una persona può svolgere attività che il tuo processo prevede di mantenere separate.
Chiedi cosa succede quando qualcuno ignora una discrepanza. Esamina la cronologia effettivamente generata da una transazione di test e verifica se registra chi ha agito, quando, quale transazione era interessata, cosa è cambiato, la motivazione fornita e le eventuali approvazioni associate alla decisione. Sono domande da porre durante la valutazione, non funzionalità garantite. Un articolo dell’ACM descrive una traccia di audit nel flusso ERP proposto, ma non stabilisce quali dettagli o regole di conservazione siano offerti da ogni ERP [2].
Verifica conservazione, accesso, esportazione ed eliminazione in relazione alle esigenze di gestione documentale della tua organizzazione. La descrizione di un flusso di lavoro o una dimostrazione del fornitore non dimostrano che la stessa configurazione sia attiva nell’installazione candidata.
- Se possibile, testa ogni ruolo con un account distinto; non affidarti solo alla dimostrazione di un amministratore.
- Prova sia le azioni consentite sia quelle vietate e annota l’esito.
- Se la tua policy lo richiede, verifica se le deroghe richiedono una motivazione o un’ulteriore approvazione.
- Esamina la cronologia risultante e verifica che gli utenti pertinenti possano accedervi.
- Chiedi come vengono conservate, esportate e protette le registrazioni di audit, poi convalida le risposte nell’ambiente di test.
Valuta gestione delle eccezioni, report ed esportazioni in base alle esigenze operative
L’utilità quotidiana dell’abbinamento dipende da come vengono gestite le eccezioni. Verifica se il personale può trovare le fatture irrisolte, identificare il motivo di ogni blocco, vedere l’ordine di acquisto e la ricezione collegati, assegnare o inoltrare il caso e registrarne la risoluzione. Se il flusso di lavoro si basa su email o un altro strumento, verifica quali informazioni devono essere trasferite manualmente.
Per valutare i report, poni domande realistiche: quali fatture sono in attesa della ricezione? Quali presentano differenze di prezzo o quantità? Quali eccezioni sono rimaste irrisolte? La contabilità fornitori può distinguere una fattura bloccata da una approvata ma non pagata? I nomi e la disponibilità dei report variano: verifica quindi se l’ERP può rispondere alle domande che il tuo team pone davvero.
Verifica le esportazioni usando un periodo rappresentativo e un piccolo insieme di transazioni. Conferma che il risultato includa i campi, gli identificativi e gli stati necessari al team Finance per la riconciliazione o ulteriori analisi. La presenza di un campo in un’esportazione, da sola, non dimostra che il controllo sottostante abbia funzionato correttamente.
- Il team può individuare le eccezioni aperte senza cercare singolarmente nelle registrazioni di ogni fornitore?
- Il personale può vedere l’ordine, la ricezione e la fattura pertinenti all’eccezione?
- È possibile identificare il responsabile, l’anzianità, il motivo e lo stato attuale di un caso irrisolto?
- I report o le esportazioni possono essere filtrati e riconciliati con le registrazioni usate nel processo?
- Le correzioni e le risoluzioni restano visibili dopo la chiusura dell’eccezione originale?
Usa la documentazione del fornitore e un ambiente di test; annota limiti e questioni specifiche della giurisdizione
Inizia dalla documentazione ufficiale del fornitore per capire il flusso previsto, le opzioni di configurazione, i prerequisiti e la terminologia. Per esempio, una guida d’installazione di Hyland elenca campi dell’ordine di acquisto come quantità ordinata, prezzo unitario e totale di riga, oltre alle quantità e ai valori totali della ricezione merci e della fattura [1]. Descrive inoltre opzioni di configurazione per ottenere i dati delle righe dell’ordine di acquisto da un file o da un database [1]. Questi esempi possono aiutare a definire i casi di test, ma non dimostrano che un altro ERP abbia gli stessi campi o comportamenti.
Conferma il comportamento in un ambiente di test usando i tuoi casi. La documentazione descrive un prodotto o una configurazione; non dimostra che una particolare impostazione sia attiva nell’installazione candidata o adatta al tuo processo. Tieni un registro dei test con scenario, configurazione, ruolo utente, passaggi, risultato osservato, risultato atteso, evidenze e domande aperte.
Per le applicazioni ERP ospitate autonomamente, valuta l’applicazione separatamente dall’hosting. Considera chi è responsabile della configurazione dell’applicazione, degli accessi degli utenti, della governance dei dati, dei backup e delle procedure di ripristino. Un’infrastruttura gestita può ridurre il lavoro infrastrutturale, ma non elimina la responsabilità della tua organizzazione per le regole aziendali, i dati e le decisioni sugli accessi.
- Usa la documentazione ufficiale come guida, poi riproduci il flusso in una sandbox o in un altro ambiente di test sicuro.
- Registra la versione dell’applicazione e la configurazione usate per il test.
- Conserva le evidenze relative ad abbinamenti riusciti, eccezioni, deroghe, autorizzazioni ed esportazioni.
- Indica per ogni requisito se è verificato, configurabile, non supportato, poco chiaro o ancora da sottoporre a consulenza professionale.
- Conferma le questioni contabili, fiscali, di privacy e di conservazione dei documenti con consulenti adeguati alla tua giurisdizione.
Checklist decisionale per confrontare gli ERP candidati
Valuta i candidati sugli stessi scenari operativi invece di contare i nomi delle funzionalità. Un candidato che gestisce con chiarezza le transazioni più comuni e rende tracciabili le eccezioni potrebbe essere più adatto di uno con un elenco di funzionalità più lungo ma un comportamento poco chiaro nelle aree più esposte del tuo processo.
Distingui i controlli irrinunciabili dalle preferenze. Se un ERP non è in grado di dimostrare un limite di approvazione richiesto, una deroga tracciabile o un flusso contabile specifico della giurisdizione, registra il problema come una lacuna da risolvere, non come una promessa da riprendere dopo l’adozione. Includi nella decisione l’impegno necessario per l’implementazione e l’amministrazione continuativa.
- Abbiamo mappato le fasi del processo di acquisto e pagamento, i ruoli e le soglie di approvazione.
- Abbiamo testato corrispondenze esatte, ricevimenti parziali, scostamenti di prezzo e quantità, note di credito e duplicati.
- Abbiamo verificato cosa confronta il sistema e cosa succede a una fattura con una discrepanza.
- Abbiamo testato le autorizzazioni dei ruoli, le deroghe e le evidenze conservate per ogni azione.
- Possiamo trovare, assegnare, risolvere e rendicontare le eccezioni in modo adatto al nostro team.
- Le esportazioni soddisfano le nostre effettive esigenze di riconciliazione e revisione.
- Abbiamo documentato dipendenze di configurazione, limiti e domande ancora senza risposta per il fornitore.
- Abbiamo esaminato con persone qualificate i requisiti applicabili in materia di contabilità, imposte, privacy e conservazione dei documenti.
Domande frequenti
Che cosa confronta l’abbinamento a tre vie di un ERP?
In genere, confronta una fattura fornitore con un ordine di acquisto e una registrazione di ricevimento merci. I campi e le regole esatti variano in base all’ERP e alla configurazione; consulta le sezioni sui casi di test e sulla documentazione per verificare come funzionano.
Un abbinamento a tre vie garantisce che una fattura sia corretta?
No. L’abbinamento può aiutare a individuare incongruenze tra i dati dell’ordine, della ricezione e della fattura, ma non dimostra che le merci siano utilizzabili, che i servizi siano stati soddisfacenti, che i dati del fornitore siano legittimi o che il trattamento fiscale sia corretto.
Come dovrei testare le consegne parziali?
Usa lo scenario di ricezione parziale descritto nella sezione sui casi di test: registra un ordine, una ricezione parziale, fatture per la quantità ricevuta e per una quantità superiore a quella ricevuta, quindi una ricezione successiva. Annota cosa consente e segnala l’ERP.
Un ERP può bloccare automaticamente il pagamento quando i documenti non corrispondono?
Non darlo per scontato in base alla dicitura «abbinamento a tre vie». Verifica se una discrepanza blocca l’approvazione o il pagamento, genera solo un avviso oppure può essere ignorata con i ruoli e la configurazione che la tua organizzazione prevede di usare.
Quali evidenze di audit dovremmo chiedere di vedere?
Esamina la cronologia generata da una transazione di test. Verifica quali azioni, utenti, modifiche e risoluzioni vengono registrati, quali dettagli sono rilevanti per i tuoi controlli e come funzionano la conservazione e l’esportazione.
Le soglie di abbinamento e le regole contabili sono uguali ovunque?
No. Le policy di abbinamento dipendono dal processo dell’organizzazione, mentre i requisiti contabili, fiscali e di conservazione dei documenti possono variare in base alla giurisdizione. Definisci i criteri di accettazione e chiedi a consulenti qualificati di esaminare i requisiti locali.