Kann Ihr ERP Bestellungen, Wareneingänge und Rechnungen abgleichen? Eine praktische Checkliste zur Bewertung
Bewerten Sie den Abgleich im Procure-to-Pay-Prozess anhand realistischer Transaktionen, Teillieferungen und Ausnahmefälle. Mit dieser Checkliste prüfen Sie Kontrollen, Berechtigungen, Prüfungsnachweise und Berichte in einer ERP-Testumgebung.
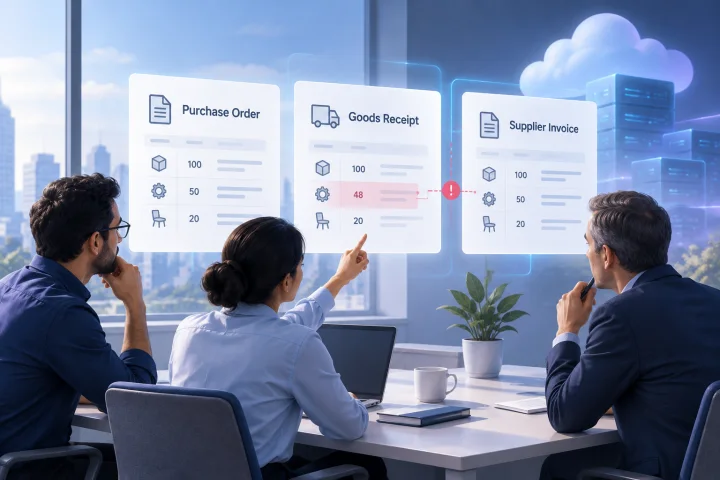
Was der Dreiwege-Abgleich prüft – und was er nicht garantiert
Unter Dreiwege-Abgleich versteht man im Allgemeinen den Vergleich einer Lieferantenrechnung mit einer Bestellung und einem Nachweis über den Wareneingang. In einem beschriebenen Procure-to-Pay-Ablauf gleicht die Kreditorenbuchhaltung Rechnungen mit Bestellungen und Wareneingangsnachweisen ab; passende Rechnungen werden zur Zahlungsabwicklung weitergeleitet [2]. Betrachten Sie dies als Beispiel für einen Ablauf, nicht als Garantie dafür, dass jedes ERP dieselben Regeln verwendet.
Der Abgleich kann helfen, Unstimmigkeiten zwischen Bestell-, Wareneingangs- und Rechnungsdaten zu erkennen. Für sich genommen kann er jedoch nicht feststellen, ob Waren verwendbar, Dienstleistungen zufriedenstellend, Lieferanten vertrauenswürdig oder steuerliche Behandlungen korrekt sind. Ihre Kontrollen für Wareneingang, Genehmigungen, Lieferanten und Buchhaltung sind weiterhin wichtig.
Gehen Sie nicht davon aus, dass jedes ERP dieselben Felder vergleicht oder dieselben Regeln anwendet. Der Vergleich kann auf Positionsebene, anhand der Belegsummen oder auf beiden Ebenen erfolgen. Er kann konfigurierbare Toleranzen verwenden oder eine Person zur Klärung von Abweichungen hinzuziehen. Testen Sie das benötigte Verhalten, statt sich auf eine Funktionsbezeichnung zu verlassen.
- Bestellung: Prüfen Sie, welche Felder herangezogen werden, etwa Artikel oder Dienstleistung, bestellte Menge, Stückpreis sowie Positions- oder Bestellsumme.
- Wareneingang: Prüfen Sie, wie die erfassten Mengen und Werte den Rechnungsabgleich unterstützen und ob mehrere Wareneingänge einer Bestellung zugeordnet werden können.
- Rechnung: Prüfen Sie, welche Mengen, Preise, Summen und sonstigen relevanten Kosten verglichen werden.
- Entscheidung: Stellen Sie fest, ob ein Abgleich lediglich einen Status markiert, eine Genehmigung ermöglicht oder eine Rechnung in die Zahlungsabwicklung überführen kann.

Erfassen Sie vor dem Test Ihren Procure-to-Pay-Prozess, die Rollen und Genehmigungsgrenzen
Halten Sie fest, wie eine Beschaffung in Ihrer Organisation abläuft, bevor Sie eine Demo öffnen. Notieren Sie, wer den Bedarf anmeldet, ihn genehmigt, die Bestellung aufgibt, den Wareneingang erfasst, Rechnungen bearbeitet und Zahlungen autorisiert. Ein Test ist nur dann aussagekräftig, wenn das ERP anhand der Verantwortlichkeiten und Funktionstrennungen bewertet wird, die Ihre Organisation tatsächlich benötigt.
Definieren Sie die für Ihr Unternehmen relevanten Grenzen und Ausnahmefälle. Dokumentieren Sie Genehmigungsschwellen, zulässige Preis- oder Mengenabweichungen, erforderliche Nachweise für Dienstleistungen und Regeln für Änderungen an einer bereits genehmigten Bestellung. Falls es noch keine Richtlinie gibt, kennzeichnen Sie die Entscheidung als offen, statt anzunehmen, dass die ERP-Standardeinstellung geeignet ist.
Anforderungen unterscheiden sich je nach Organisation und Rechtsordnung. Lassen Sie die für Buchhaltung, Beschaffung und Compliance Verantwortlichen die lokalen Anforderungen ermitteln, einschließlich geltender Vorgaben zu Rechnungen, Steuern, Aufbewahrung oder Genehmigungen. Behandeln Sie die allgemeine Beschreibung eines Workflows durch einen Anbieter nicht als Rechts- oder Buchhaltungsberatung.
- Skizzieren Sie den üblichen Ablauf vom Bedarf über Bestellung, Wareneingang, Rechnungsprüfung und Genehmigung bis zur Zahlung.
- Benennen Sie die für jeden Schritt verantwortliche Rolle, einschließlich der Personen, die eine Bestellung oder einen Wareneingang ändern dürfen.
- Legen Sie repräsentative Genehmigungsschwellen fest und bestimmen Sie, wer Ausnahmen genehmigen darf.
- Listen Sie die aufzubewahrenden Unterlagen und die Personen auf, die darauf zugreifen müssen.
- Ermitteln Sie Fragen zu rechtsordnungsspezifischen Anforderungen, die Sie mit einer qualifizierten Beratung oder der zuständigen Behörde klären müssen.

Erstellen Sie repräsentative Testfälle: exakter Abgleich, Teillieferung, Abweichung, Gutschrift und doppelte Rechnung
Erstellen Sie einen kleinen, wiederholbaren Testsatz mit erfundenen Lieferanten- und Transaktionsdaten. Nehmen Sie sowohl unauffällige Transaktionen als auch Ausnahmefälle auf. Notieren Sie für jeden Fall die eingegebenen Belege und Werte, das erwartete Ergebnis und die zu erfassenden Nachweise. Verwenden Sie für jeden ERP-Kandidaten dieselben Fälle, damit der Vergleich fair ist.
Berücksichtigen Sie Teillieferungen ausdrücklich. Bestellen Sie beispielsweise eine bestimmte Menge, erfassen Sie zunächst nur einen Teil davon als Wareneingang und testen Sie eine Rechnung über die eingegangene Menge sowie eine über die gesamte Bestellmenge. Erfassen Sie anschließend einen weiteren Wareneingang und prüfen Sie, wie mit der verbleibenden Menge umgegangen wird. Die zentrale Bewertungsfrage ist, wie das ERP mehrere Wareneingänge und Rechnungen einander zuordnet und was es in den einzelnen Phasen zulässt.
Ändern Sie nach Möglichkeit jeweils nur eine Bedingung. Eine geringe, gezielte Preisabweichung lässt sich leichter bewerten als ein Fall, in dem sich Preis, Menge und Frachtkosten gleichzeitig ändern. Ergänzen Sie anschließend komplexere Kombinationen, die Ihren tatsächlichen Transaktionen ähneln.
- Exakter Abgleich: Rechnungsmenge und -preis stimmen mit der Bestellung und dem erfassten Wareneingang überein.
- Teillieferung: Die Rechnung umfasst nur den eingegangenen Teil; testen Sie anschließend eine Rechnung, die den erfassten Wareneingang übersteigt.
- Preisabweichung: Der Stückpreis auf der Rechnung weicht vom Bestellpreis ab, die Menge stimmt jedoch überein.
- Mengenabweichung: Die Rechnungsmenge weicht von der eingegangenen oder bestellten Menge ab.
- Gutschrift oder Korrektur: Testen Sie, wie eine Gutschrift oder Lieferantenkorrektur mit der ursprünglichen Rechnung und Bestellung verknüpft wird.
- Duplikat: Reichen Sie dieselbe Rechnung zweimal ein. Testen Sie anschließend eine Wiederholung mit geänderter Referenz oder Formatierung, sofern dies Ihrem Risikoprofil entspricht.
- Zusätzliche Kosten: Testen Sie bei Bedarf Frachtkosten, Steuern, Rabatte oder andere Kosten separat und prüfen Sie, wie sie den Abgleich und die Genehmigung beeinflussen.
Prüfen Sie, wie das ERP Abweichungen erkennt und sich auf Genehmigung oder Zahlung auswirkt
Beobachten Sie bei jedem Test, was das System tatsächlich vergleicht und meldet. Halten Sie fest, ob es den betroffenen Beleg, die Position und das Feld erkennt, erwartete und eingegebene Werte anzeigt und erkennen lässt, welche Maßnahme erforderlich ist. Ein allgemeiner Status wie „Ausnahme“ reicht möglicherweise nicht aus, wenn Mitarbeitende mehrere Datensätze durchsuchen müssen, um das Problem zu verstehen.
Prüfen Sie nicht nur den Hinweis, sondern auch die Folgen des jeweiligen Ergebnisses. Verhindert eine Ausnahme die Genehmigung, blockiert sie die Zahlung oder erscheint sie lediglich in einer Liste? Kann eine autorisierte Person fortfahren? Unterscheidet sich das Verhalten bei einer kleinen und einer erheblichen Abweichung? Gehen Sie weder davon aus, dass ein Warnhinweis eine Zahlungskontrolle darstellt, noch dass sich ein blockierter Status nicht übersteuern lässt.
Fragen Sie den Anbieter, welche Abgleichsregeln konfigurierbar und welche fest vorgegeben sind. Klären Sie, ob Toleranzen auf Beträgen, Prozentsätzen, Mengen, Positionen oder Belegen beruhen und ob Steuern oder sonstige Kosten separat behandelt werden. Dokumentieren Sie genau, was Sie überprüft haben, und verallgemeinern Sie nicht aufgrund eines einzigen erfolgreichen Beispiels.
- Erfassen Sie das vom System angezeigte Ergebnis für jeden regulären Testfall und jeden Ausnahmefall.
- Prüfen Sie, ob die Abweichung für die Person sichtbar ist, die sie klären soll.
- Verfolgen Sie die Rechnung im Workflow weit genug, um festzustellen, ob Genehmigung oder Zahlung angehalten wird.
- Wiederholen Sie einen Abweichungstest knapp unterhalb und oberhalb jeder vorgeschlagenen Toleranz.
- Testen Sie, ob eine Änderung an Bestellung, Wareneingang oder Rechnung nach einem Abgleich den Status verändert oder einen sichtbaren Datensatz erzeugt.
Überprüfen Sie Berechtigungen, Übersteuerungen und Prüfungsnachweise
Bewerten Sie nicht nur die Abgleichsberechnung, sondern auch die beteiligten Personen und Berechtigungen. Melden Sie sich mit repräsentativen Rollen an und testen Sie die wichtigen Aktionen: Bestellung bearbeiten, Wareneingang erfassen, Abweichung klären, Rechnung genehmigen und Zahlung autorisieren. Prüfen Sie, ob eine Person Aktionen ausführen kann, die Ihr Prozess getrennt halten soll.
Fragen Sie, was geschieht, wenn jemand eine Abweichung übersteuert. Prüfen Sie den Verlauf einer Testtransaktion und stellen Sie fest, ob darin erfasst wird, wer wann gehandelt hat, welche Transaktion betroffen war, was geändert wurde, welcher Grund angegeben wurde und ob die Entscheidung genehmigt wurde. Das sind Prüffragen, keine garantierten Funktionen. Ein ACM-Paper beschreibt in einem vorgeschlagenen ERP-Workflow einen Prüfpfad, belegt aber nicht, welche Details oder Aufbewahrungsregeln jedes ERP bereitstellt [2].
Gleichen Sie Aufbewahrung, Zugriff, Export und Löschung mit den Anforderungen Ihrer Organisation an die Dokumentenaufbewahrung ab. Ein beschriebener Workflow oder eine Anbieterdemonstration belegt nicht, dass dieselbe Konfiguration in der Installation des ERP-Kandidaten aktiviert ist.
- Testen Sie nach Möglichkeit jede Rolle mit einem eigenen Konto; verlassen Sie sich nicht ausschließlich auf eine Vorführung durch eine Administratorin oder einen Administrator.
- Versuchen Sie sowohl erlaubte als auch nicht erlaubte Aktionen und halten Sie die Ergebnisse fest.
- Prüfen Sie, ob Übersteuerungen eine Begründung oder zusätzliche Genehmigung erfordern, sofern Ihre Richtlinie das vorsieht.
- Prüfen Sie den entstehenden Verlauf und stellen Sie sicher, dass die relevanten Nutzerinnen und Nutzer darauf zugreifen können.
- Fragen Sie, wie Prüfungsnachweise aufbewahrt, exportiert und geschützt werden, und überprüfen Sie die Antworten in der Testumgebung.
Bewerten Sie Ausnahmebearbeitung, Berichte und Exporte anhand Ihrer betrieblichen Anforderungen
Wie nützlich der Abgleich im Alltag ist, hängt davon ab, wie Ausnahmefälle bearbeitet werden. Testen Sie, ob Mitarbeitende offene Rechnungen mit ungeklärten Abweichungen finden, den Grund für jede Sperre erkennen, die zugehörige Bestellung und den Wareneingang einsehen, den Fall zuweisen oder weiterleiten und seine Klärung dokumentieren können. Wenn Ihr Prozess auf E-Mail oder ein anderes Werkzeug angewiesen ist, prüfen Sie, welche Informationen manuell übertragen werden müssen.
Bewerten Sie Berichte anhand realistischer Fragen: Welche Rechnungen warten auf einen Wareneingang? Bei welchen gibt es Preis- oder Mengenabweichungen? Welche Ausnahmefälle sind noch offen? Kann die Kreditorenbuchhaltung eine gesperrte Rechnung von einer genehmigten, aber unbezahlten unterscheiden? Verfügbare Berichte und ihre Bezeichnungen unterscheiden sich. Testen Sie daher, ob das ERP die Fragen beantworten kann, die Ihr Team tatsächlich stellt.
Prüfen Sie Exporte anhand eines repräsentativen Zeitraums und einer kleinen Zahl von Transaktionen. Stellen Sie sicher, dass die Ausgabe die Felder, Kennungen und Status enthält, die Ihr Finanzteam für den Abgleich oder die weitere Analyse benötigt. Dass ein Feld in einem Export erscheint, beweist für sich genommen nicht, dass die zugrunde liegende Kontrolle korrekt funktioniert hat.
- Kann das Team offene Ausnahmefälle finden, ohne jeden Lieferantendatensatz einzeln durchsuchen zu müssen?
- Können Mitarbeitende den relevanten Bestell-, Wareneingangs- und Rechnungsbeleg direkt beim Ausnahmefall einsehen?
- Können Sie für einen ungelösten Fall die zuständige Person, das Alter, den Grund und den aktuellen Status erkennen?
- Lassen sich Berichte oder Exporte filtern und mit den in Ihrem Prozess verwendeten Datensätzen abgleichen?
- Sind Korrekturen und Klärungen weiterhin sichtbar, nachdem der ursprüngliche Ausnahmefall geschlossen wurde?
Nutzen Sie die Anbieterdokumentation und eine Testumgebung; halten Sie Einschränkungen und Fragen zu lokalen Anforderungen fest
Lesen Sie zunächst die offizielle Dokumentation des Anbieters, um den vorgesehenen Workflow, Konfigurationsoptionen, Voraussetzungen und Begriffe zu verstehen. So führt beispielsweise ein Hyland-Installationshandbuch Bestellfelder wie bestellte Menge, Stückpreis und Positionssumme sowie Gesamtmengen und -werte von Wareneingängen und Rechnungen auf [1]. Außerdem beschreibt es Konfigurationsoptionen, um Positionsdaten aus Bestellungen aus einer Datei oder Datenbank abzurufen [1]. Diese Beispiele können bei der Erstellung von Testfällen helfen, belegen jedoch nicht, dass ein anderes ERP dieselben Felder oder dasselbe Verhalten aufweist.
Überprüfen Sie das Verhalten in einer Testumgebung anhand Ihrer eigenen Fälle. Die Dokumentation beschreibt ein Produkt oder eine Konfiguration; sie beweist nicht, dass eine bestimmte Einstellung in der Installation Ihres ERP-Kandidaten aktiviert oder für Ihren Prozess geeignet ist. Führen Sie ein Testprotokoll mit Szenario, Einrichtung, Nutzerrolle, Schritten, beobachtetem Ergebnis, erwartetem Ergebnis, Nachweisen und offenen Fragen.
Bewerten Sie bei selbst gehosteten ERP-Anwendungen die Anwendung getrennt von der Hosting-Umgebung. Berücksichtigen Sie, wer für Anwendungskonfiguration, Benutzerzugriff, Datenverwaltung, Backups und Wiederherstellungsverfahren zuständig ist. Verwaltete Infrastruktur kann den Infrastrukturaufwand verringern, entbindet Ihre Organisation aber nicht von ihrer Verantwortung für Geschäftsregeln, Daten und Zugriffsentscheidungen.
- Nutzen Sie die offizielle Dokumentation als Orientierung und bilden Sie den Workflow anschließend in einer Testumgebung oder einer anderen sicheren Testumgebung nach.
- Dokumentieren Sie die für den Test verwendete Anwendungsversion und Konfiguration.
- Bewahren Sie Nachweise zu erfolgreichen Abgleichen, Ausnahmefällen, Übersteuerungen, Berechtigungen und Exporten auf.
- Kennzeichnen Sie jede Anforderung als verifiziert, konfigurierbar, nicht unterstützt, unklar oder noch fachlich zu klären.
- Klären Sie Fragen zu Buchhaltung, Steuern, Datenschutz und Aufbewahrung mit geeigneten Fachleuten für Ihre Rechtsordnung.
Entscheidungscheckliste für den Vergleich von ERP-Kandidaten
Bewerten Sie Kandidaten anhand derselben betrieblichen Szenarien, statt Funktionsbezeichnungen zu zählen. Ein Kandidat, der Ihre üblichen Transaktionen nachvollziehbar verarbeitet und Ausnahmefälle kontrollierbar macht, kann besser passen als eine Lösung mit längerer Funktionsliste, deren Verhalten in den für Ihren Prozess risikoreichsten Bereichen unklar ist.
Trennen Sie unverzichtbare Kontrollen von bloßen Präferenzen. Kann ein ERP eine erforderliche Genehmigungsgrenze, eine nachvollziehbare Übersteuerung oder einen rechtsordnungsspezifischen Buchhaltungsablauf nicht nachweisen, dokumentieren Sie dies als noch zu klärende Lücke – nicht als Versprechen, nach der Einführung darauf zurückzukommen. Berücksichtigen Sie bei der Entscheidung auch den Implementierungsaufwand und die laufende Administration.
- Wir haben unsere Procure-to-Pay-Schritte, Rollen und Genehmigungsschwellen erfasst.
- Wir haben exakte Abgleiche, Teillieferungen, Preis- und Mengenabweichungen, Gutschriften und Duplikate getestet.
- Wir haben geprüft, was das System vergleicht und was mit einer Rechnung bei einer Abweichung geschieht.
- Wir haben Rollenberechtigungen und Übersteuerungen getestet und geprüft, welche Nachweise für die einzelnen Aktionen aufbewahrt werden.
- Wir können Ausnahmefälle so finden, zuweisen, klären und darüber berichten, wie es zu unserem Team passt.
- Exporte unterstützen unsere tatsächlichen Anforderungen an Abgleich und Prüfung.
- Wir haben Konfigurationsabhängigkeiten, Einschränkungen und offene Fragen an den Anbieter dokumentiert.
- Wir haben die geltenden Anforderungen an Buchhaltung, Steuern, Datenschutz und Aufbewahrung mit qualifizierten Fachleuten geprüft.
Häufige Fragen
Was vergleicht der ERP-Dreiwege-Abgleich?
Im Allgemeinen bezeichnet er den Vergleich einer Lieferantenrechnung mit einer Bestellung und einem Wareneingangsnachweis. Die genauen Felder und Regeln unterscheiden sich je nach ERP und Konfiguration. Im Abschnitt zu Testfällen und Dokumentation erfahren Sie, wie Sie diese überprüfen können.
Garantiert ein Dreiwege-Abgleich, dass eine Rechnung korrekt ist?
Nein. Der Abgleich kann helfen, Unstimmigkeiten zwischen Bestell-, Wareneingangs- und Rechnungsdaten zu erkennen. Er stellt jedoch nicht fest, ob Waren verwendbar, Dienstleistungen zufriedenstellend, Lieferantendaten vertrauenswürdig oder steuerliche Behandlungen korrekt sind.
Wie sollte ich Teillieferungen testen?
Verwenden Sie das Szenario mit Teillieferung aus dem Abschnitt zu den Testfällen: Erfassen Sie eine Bestellung, einen teilweisen Wareneingang, Rechnungen über die eingegangene und eine darüber hinausgehende Menge sowie anschließend einen weiteren Wareneingang. Halten Sie fest, was das ERP zulässt und meldet.
Kann ein ERP die Zahlung automatisch blockieren, wenn Belege nicht übereinstimmen?
Gehen Sie nicht allein aufgrund des Begriffs „Dreiwege-Abgleich“ davon aus. Prüfen Sie, ob eine Abweichung die Genehmigung oder Zahlung blockiert, lediglich einen Warnhinweis auslöst oder mit den Rollen und der Konfiguration Ihrer Organisation übersteuert werden kann.
Welche Prüfungsnachweise sollten wir uns zeigen lassen?
Prüfen Sie den Verlauf einer Testtransaktion. Stellen Sie fest, welche Aktionen, Nutzer, Änderungen und Klärungen erfasst werden, wo diese Informationen für Ihre Kontrollen relevant sind, und bestätigen Sie das Aufbewahrungs- und Exportverhalten.
Sind Abgleichtoleranzen und Buchhaltungsregeln überall gleich?
Nein. Abgleichsrichtlinien hängen vom Prozess einer Organisation ab. Anforderungen an Buchhaltung, Steuern und Aufbewahrung können sich je nach Rechtsordnung unterscheiden. Legen Sie Ihre Akzeptanzregeln fest und lassen Sie die lokalen Anforderungen von qualifizierten Fachleuten prüfen.