¿Puede tu ERP conciliar órdenes de compra, recepciones y facturas? Lista práctica de evaluación
Evalúa la conciliación del proceso de compra a pago con transacciones realistas, entregas parciales y excepciones. Usa esta lista para verificar controles, permisos, evidencias de auditoría e informes en un entorno de prueba de ERP.
Qué verifica la conciliación a tres vías y qué no garantiza
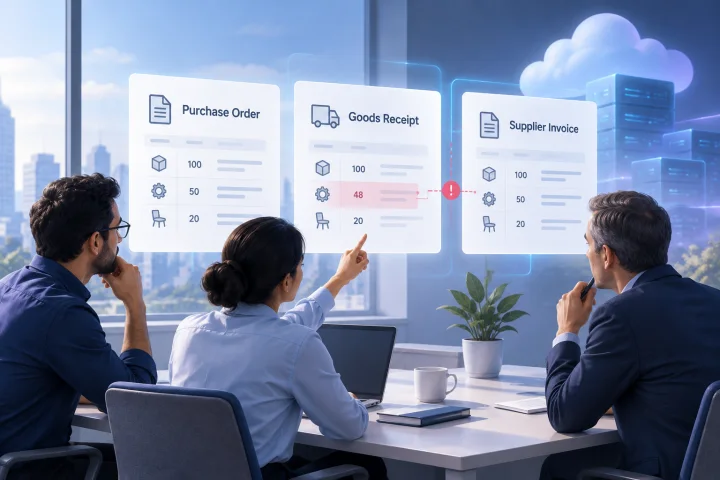
La conciliación a tres vías suele referirse a comparar una factura de proveedor con una orden de compra y un registro de las mercancías recibidas. En un flujo de compra a pago descrito en un artículo de ACM, el área de cuentas por pagar concilia las facturas con las órdenes de compra y los registros de recepción; las facturas que coinciden pasan al proceso de pago [2](https://dl.acm.org/doi/pdf/10.1145/3695652.3695674?download=true). Tómalo como un ejemplo de flujo de trabajo, no como garantía de que todos los ERP utilicen las mismas reglas.
La conciliación puede ayudar a detectar inconsistencias entre los registros de la orden, la recepción y la factura. Por sí sola, no puede determinar si los bienes se pueden utilizar, si un servicio fue satisfactorio, si el proveedor es legítimo o si el tratamiento fiscal es correcto. Los controles de recepción, aprobación, proveedores y contabilidad siguen siendo importantes.
No des por sentado que todos los ERP comparan los mismos campos ni aplican las mismas reglas. La comparación puede hacerse por línea, por el total del documento o de ambas formas; puede utilizar tolerancias configuradas o exigir que una persona resuelva las diferencias. Prueba el comportamiento que necesitas en lugar de confiar en la etiqueta de una función.
- Orden de compra: comprueba qué campos se utilizan, como el artículo o servicio, la cantidad solicitada, el precio unitario y el total de la línea o de la orden.
- Recepción: comprueba cómo respaldan la factura las cantidades y los valores registrados, y si se puede asociar más de una recepción con una orden.
- Factura: comprueba qué cantidades, precios, totales y otros cargos pertinentes se comparan.
- Decisión: establece si la coincidencia solo marca un estado, permite aprobar la factura o puede incorporarla a un proceso de pago.

Define tu proceso de compra a pago, los roles y los límites de aprobación antes de probar
Antes de abrir una demostración, anota cómo se realiza una compra en tu organización. Incluye quién la solicita, quién la aprueba, quién emite la orden, quién registra la recepción, quién gestiona las facturas y quién autoriza el pago. Una prueba solo es significativa si el ERP se evalúa según las responsabilidades y la separación de funciones que realmente necesita tu organización.
Define los límites y las excepciones importantes para tu empresa. Registra los límites de aprobación, las diferencias permitidas de precio o cantidad, las pruebas necesarias para los servicios y las reglas para modificar una orden después de aprobarla. Si todavía no tienes una política, indica que la decisión está pendiente en lugar de dar por sentado que la configuración predeterminada del ERP es adecuada.
Los requisitos varían según la organización y la jurisdicción. Pide a las personas responsables de contabilidad, compras y cumplimiento que identifiquen los requisitos locales, incluidos los relativos a facturas, impuestos, conservación de registros o aprobaciones. No consideres la descripción general del flujo de trabajo de un proveedor como asesoramiento jurídico o contable.
- Dibuja el flujo habitual, desde la solicitud hasta la orden, la recepción, la revisión de la factura, la aprobación y el pago.
- Indica el rol responsable de cada acción, incluido quién puede modificar una orden de compra o una recepción.
- Establece límites de aprobación representativos e identifica quién puede autorizar una excepción.
- Enumera los registros que debes conservar y las personas que necesitan acceder a ellos.
- Identifica las preguntas específicas de cada jurisdicción que debas consultar con un asesor cualificado o con la autoridad correspondiente.

Prepara casos de prueba representativos: coincidencia exacta, recepción parcial, diferencia, abono y factura duplicada
Prepara un conjunto pequeño y repetible de pruebas con datos inventados de proveedores y transacciones. Incluye transacciones sin problemas y excepciones. Para cada caso, anota los documentos y valores que introducirás, el resultado que esperas y las evidencias que capturarás. Usa los mismos casos con cada ERP candidato para que la comparación sea justa.
Incluye explícitamente las entregas parciales. Por ejemplo, solicita una cantidad, registra una recepción de solo una parte y prueba una factura por la cantidad recibida, además de otra por el importe total de la orden. Después, registra una recepción posterior y comprueba cómo se gestiona la cantidad restante. La pregunta clave es cómo relaciona el ERP varias recepciones y facturas y qué permite en cada etapa.
Siempre que sea posible, cambia una sola condición a la vez. Es más fácil evaluar una pequeña diferencia de precio controlada que un caso en el que cambian a la vez el precio, la cantidad y el transporte. Luego añade combinaciones más complejas que se parezcan a las transacciones reales de tu organización.
- Coincidencia exacta: la cantidad y el precio de la factura coinciden con la orden de compra y la recepción registrada.
- Recepción parcial: prueba una factura por la parte recibida y otra que supere la cantidad registrada como recibida.
- Diferencias de precio o cantidad: modifica cada valor por separado para observar cómo responde el sistema.
- Abono o ajuste: prueba cómo se relaciona una nota de crédito o un ajuste del proveedor con la factura y la orden originales.
- Duplicado: presenta dos veces la misma factura y, después, prueba una repetición con una referencia o formato modificado si eso refleja el riesgo que quieres evaluar.
- Cargos adicionales: si corresponde, prueba por separado el transporte, los impuestos, los descuentos u otros cargos y confirma cómo afectan a la comparación y a la aprobación.
Comprueba cómo identifica el ERP las discrepancias y cómo afectan a la aprobación o al pago
En cada prueba, observa qué compara y qué informa realmente el sistema. Anota si identifica el documento, la línea y el campo afectados; si muestra los valores esperados y los introducidos; y si el usuario puede entender qué acción debe realizar. Un estado genérico de «excepción» puede no ser suficiente si el personal tiene que buscar en varios registros para comprender el problema.
Comprueba las consecuencias de cada resultado, no solo la advertencia. ¿Una excepción impide la aprobación, bloquea el pago o simplemente aparece en una lista? ¿Puede continuar una persona autorizada? ¿El comportamiento cambia entre una diferencia pequeña y una importante? No des por sentado que una advertencia funciona como control de pago ni que no se puede anular un estado bloqueado.
Pide al proveedor que explique qué reglas de conciliación se pueden configurar y cuáles son fijas. Confirma si las tolerancias se aplican por importe, porcentaje, cantidad, línea o documento, y si los impuestos u otros cargos se gestionan por separado. Registra exactamente qué verificaste y evita generalizar a partir de una sola prueba satisfactoria.
- Captura el resultado del sistema para cada caso sin diferencias y con excepciones.
- Comprueba si la discrepancia es visible para la persona que debe resolverla.
- Sigue la factura por el flujo lo suficiente como para confirmar si se retienen la aprobación o el pago.
- Repite un caso de diferencia justo por debajo y por encima de cualquier tolerancia propuesta.
- Prueba si modificar una orden, una recepción o una factura después de la conciliación cambia el estado o genera un registro visible.
Verifica los permisos, las anulaciones y las evidencias de auditoría
Evalúa a las personas y los permisos involucrados, no solo el cálculo de conciliación. Inicia sesión con roles representativos e intenta realizar las acciones pertinentes: modificar una orden, registrar una recepción, resolver una discrepancia, aprobar una factura y autorizar un pago. Confirma si una misma persona puede realizar acciones que tu proceso exige mantener separadas.
Pregunta qué ocurre cuando alguien anula una discrepancia. Inspecciona el historial real generado por una transacción de prueba y comprueba si registra quién actuó, cuándo, qué transacción se vio afectada, qué cambió, el motivo indicado y cualquier aprobación asociada. Estas son preguntas de evaluación, no funcionalidades garantizadas. El artículo de ACM describe un registro de auditoría en el flujo de ERP que propone, pero no establece qué detalles ni qué reglas de conservación ofrece cada ERP [2](https://dl.acm.org/doi/pdf/10.1145/3695652.3695674?download=true).
Confirma las condiciones de conservación, acceso, exportación y eliminación según las necesidades de conservación de registros de tu organización. La descripción de un flujo de trabajo o una demostración de un proveedor no demuestra que la misma configuración esté activada en la instalación candidata.
- Cuando sea posible, prueba cada rol con una cuenta distinta; no te bases únicamente en una demostración de administrador.
- Intenta realizar tanto acciones permitidas como prohibidas y anota el resultado.
- Comprueba si las anulaciones requieren un motivo o una aprobación adicional, cuando así lo exija tu política.
- Inspecciona el historial resultante y confirma que los usuarios pertinentes puedan acceder a él.
- Pregunta cómo se conservan, exportan y protegen los registros de auditoría y valida las respuestas en el entorno de prueba.
Evalúa la gestión de excepciones, los informes y las exportaciones según tus necesidades operativas
La utilidad diaria de la conciliación depende de cómo se gestionan las excepciones. Prueba si el personal puede encontrar facturas sin resolver, identificar el motivo de cada retención, ver la orden de compra y la recepción relacionadas, asignar o derivar el caso y registrar su resolución. Si tu flujo depende del correo electrónico u otra herramienta, comprueba qué información debe transferirse manualmente.
Evalúa los informes con preguntas realistas: ¿Qué facturas están pendientes de recepción? ¿Cuáles tienen diferencias de precio o cantidad? ¿Qué excepciones llevan tiempo sin resolverse? ¿Puede el área de cuentas por pagar distinguir una factura bloqueada de otra aprobada pero aún no pagada? Los nombres y la disponibilidad de los informes varían, así que comprueba si el ERP puede responder a las preguntas que realmente hace tu equipo.
Prueba las exportaciones con un período representativo y un conjunto pequeño de transacciones. Confirma que el resultado incluya los campos, identificadores y estados que tu equipo de finanzas necesita para conciliar o seguir analizando los datos. Que un campo aparezca en una exportación no demuestra por sí solo que el control subyacente haya funcionado correctamente.
- ¿Puede el equipo encontrar las excepciones abiertas sin buscar en el registro de cada proveedor por separado?
- ¿Puede el personal ver la orden, la recepción y la factura relacionadas desde la excepción?
- ¿Puedes identificar a la persona responsable, la antigüedad, el motivo y el estado actual de un caso sin resolver?
- ¿Se pueden filtrar los informes o las exportaciones y conciliarlos con los registros utilizados en tu proceso?
- ¿Las correcciones y resoluciones siguen siendo visibles después de cerrar la excepción original?
Consulta la documentación del proveedor y prueba en un entorno aislado; registra las limitaciones y las preguntas específicas de cada jurisdicción
Empieza por la documentación oficial del proveedor para entender el flujo previsto, las opciones de configuración, los requisitos previos y la terminología. Por ejemplo, una guía de instalación de Hyland enumera campos de órdenes de compra como la cantidad solicitada, el precio unitario y el total de línea, además de las cantidades y los valores totales de recepción de mercancías y de facturas [1](https://docs.hyland.com/PICI/en_US/1007G/Print/Perceptive_Intelligent_Capture_for_Invoices_Installation_Guide_1007G.pdf). También describe opciones de configuración para obtener los datos de las líneas de órdenes de compra desde un archivo o una base de datos [1](https://docs.hyland.com/PICI/en_US/1007G/Print/Perceptive_Intelligent_Capture_for_Invoices_Installation_Guide_1007G.pdf). Estos ejemplos pueden ayudar a preparar casos de prueba, pero no demuestran que otro ERP tenga los mismos campos o el mismo comportamiento.
Confirma el comportamiento en un entorno de prueba con tus propios casos. La documentación describe un producto o una configuración; no demuestra que un ajuste concreto esté activado en la instalación candidata ni que sea adecuado para tu proceso. Mantén un registro de pruebas que incluya el escenario, la configuración, el rol del usuario, los pasos, el resultado observado, el resultado esperado, las evidencias y cualquier pregunta pendiente.
Si evalúas aplicaciones ERP autohospedadas, analiza la aplicación por separado del alojamiento. Considera quién es responsable de la configuración de la aplicación, el acceso de usuarios, la gobernanza de datos, las copias de seguridad y los procedimientos de recuperación. Una infraestructura gestionada puede reducir el trabajo de infraestructura, pero no elimina la responsabilidad de tu organización sobre las reglas del negocio, los datos y las decisiones de acceso.
- Usa la documentación oficial como guía y luego reproduce el flujo en un entorno aislado u otro entorno de prueba seguro.
- Registra la versión de la aplicación y la configuración utilizadas en la prueba.
- Conserva evidencias de las coincidencias correctas, las excepciones, las anulaciones, los permisos y las exportaciones.
- Clasifica cada requisito como verificado, configurable, no compatible, poco claro o pendiente de asesoramiento profesional.
- Confirma las preguntas de contabilidad, impuestos, privacidad y conservación de registros con asesores adecuados para tu jurisdicción.
Lista de decisión para comparar ERP candidatos
Puntúa los candidatos con los mismos escenarios operativos, en lugar de contar nombres de funcionalidades. Un candidato que gestione con claridad tus transacciones habituales y permita exigir responsabilidades por las excepciones puede encajar mejor que otro con una lista más larga de funciones, pero con un comportamiento poco claro en los puntos más vulnerables de tu proceso.
Distingue los controles imprescindibles de las preferencias. Si un ERP no puede demostrar un límite de aprobación obligatorio, una anulación trazable o un flujo contable específico de tu jurisdicción, registra el problema para resolverlo; no lo consideres una promesa que se retomará después de la adopción. Incluye en la decisión el esfuerzo de implementación y la administración continua.
- Hemos definido los pasos, los roles y los límites de aprobación de nuestro proceso de compra a pago.
- Hemos probado coincidencias exactas, recepciones parciales, diferencias de precio y cantidad, abonos y duplicados.
- Hemos verificado qué compara el sistema y qué ocurre con una factura que presenta una discrepancia.
- Hemos probado los permisos por rol, las anulaciones y las evidencias que se conservan para cada acción.
- Podemos encontrar, asignar y resolver excepciones, y generar informes de una forma adecuada para nuestro equipo.
- Las exportaciones responden a nuestras necesidades reales de conciliación y revisión.
- Hemos documentado las dependencias de configuración, las limitaciones y las preguntas pendientes para el proveedor.
- Hemos revisado los requisitos aplicables de contabilidad, impuestos, privacidad y conservación de registros con personas cualificadas.
Preguntas frecuentes
¿Qué compara la conciliación a tres vías en un ERP?
Por lo general, compara una factura de proveedor con una orden de compra y un registro de recepción de mercancías. Los campos y las reglas exactos varían según el ERP y su configuración; consulta la documentación del proveedor y pruébalos en un entorno seguro.
¿Una conciliación a tres vías garantiza que una factura sea correcta?
No. La conciliación puede ayudar a detectar inconsistencias entre los registros de la orden, la recepción y la factura, pero no determina si los bienes se pueden utilizar, si los servicios fueron satisfactorios, si el proveedor es legítimo o si el tratamiento fiscal es correcto.
¿Cómo debo probar las entregas parciales?
Registra una orden, una recepción parcial, facturas por la cantidad recibida y por una cantidad superior a lo recibido, y luego una recepción posterior. Anota qué permite y qué informa el ERP en cada etapa.
¿Puede un ERP bloquear automáticamente el pago cuando los documentos no coinciden?
No lo des por sentado solo por la expresión «conciliación a tres vías». Comprueba si la discrepancia bloquea la aprobación o el pago, solo genera una advertencia o se puede anular con los roles y la configuración que tu organización prevé utilizar.
¿Qué evidencias de auditoría deberíamos pedir ver?
Inspecciona el historial que genera una transacción de prueba. Comprueba qué acciones, usuarios, cambios y resoluciones registra cuando esos detalles son pertinentes para tus controles, y confirma las condiciones de conservación y exportación.
¿Las tolerancias de conciliación y las reglas contables son iguales en todas partes?
No. Las políticas de conciliación dependen del proceso de cada organización, y los requisitos de contabilidad, impuestos y conservación de registros pueden variar según la jurisdicción. Define tus criterios de aceptación y pide a asesores cualificados que revisen los requisitos locales.